Optimisation Fiscale 2026 : Réduire Votre Impôt sur le Revenu de 10%
Anúncios
Optimisation Fiscale 2026 : 3 Stratégies Clés pour Réduire Votre Impôt sur le Revenu de 10%
L’année 2026 approche à grands pas, et avec elle, l’opportunité de repenser votre stratégie financière pour une meilleure optimisation fiscale revenu. Dans un environnement fiscal en constante évolution, anticiper les changements et mettre en place des actions concrètes est essentiel pour alléger votre charge fiscale. Cet article vous dévoile trois stratégies clés, éprouvées et légales, qui vous permettront de réduire votre impôt sur le revenu d’au moins 10% en 2026. Que vous soyez un particulier, un investisseur ou un professionnel, ces conseils vous aideront à naviguer dans le paysage fiscal français et à maximiser vos économies.
La fiscalité est souvent perçue comme un labyrinthe complexe, mais elle offre également de nombreuses opportunités pour ceux qui savent les saisir. L’objectif n’est pas d’éviter l’impôt, mais de le réduire légalement en utilisant les dispositifs mis en place par l’État. Une bonne optimisation fiscale revenu ne se limite pas à des déclarations de dernière minute ; elle s’inscrit dans une démarche proactive et réfléchie tout au long de l’année. En planifiant dès maintenant pour 2026, vous vous donnez les moyens de prendre des décisions éclairées et d’optimiser votre patrimoine.
Anúncios
Nous allons explorer des pistes concrètes, allant de l’investissement immobilier à l’épargne retraite, en passant par les dons. Chaque stratégie sera détaillée avec ses avantages, ses contraintes et des exemples pour vous aider à mieux comprendre comment l’appliquer à votre situation personnelle. Préparez-vous à transformer la complexité fiscale en opportunité d’économies substantielles. L’optimisation fiscale revenu est à votre portée, et 2026 peut être l’année de votre meilleure gestion fiscale.
Stratégie n°1 : L’Investissement Immobilier Démembrement de Propriété
L’investissement immobilier reste une pierre angulaire de l’optimisation fiscale revenu en France, mais il est crucial de choisir les bons dispositifs. Pour 2026, le démembrement de propriété se présente comme une stratégie particulièrement pertinente pour les contribuables fortement imposés. Cette technique consiste à séparer la pleine propriété d’un bien immobilier en deux parties : l’usufruit (le droit d’utiliser le bien et d’en percevoir les revenus) et la nue-propriété (le droit de disposer du bien, sans l’utiliser ni en percevoir les revenus).
Anúncios
Comment fonctionne le démembrement de propriété ?
Typiquement, un investisseur (le nu-propriétaire) achète la nue-propriété d’un bien immobilier pour une durée déterminée (généralement 15 à 20 ans), tandis qu’un organisme (bailleur social, institutionnel) acquiert l’usufruit temporaire. Pendant cette période, l’usufruitier gère le bien, l’entretient et perçoit les loyers. Le nu-propriétaire, quant à lui, ne perçoit aucun revenu locatif et n’a pas à se soucier de la gestion.
Les avantages fiscaux majeurs pour l’optimisation fiscale revenu
- Réduction du prix d’acquisition : L’achat en nue-propriété se fait avec une décote significative par rapport à la pleine propriété, souvent de 30% à 40%. Cette décote représente une forme d’économie d’impôt différée.
- Absence de revenus fonciers imposables : Puisque le nu-propriétaire ne perçoit pas de loyers, il n’est pas soumis à l’impôt sur le revenu sur ces revenus fonciers, ni aux prélèvements sociaux. C’est un avantage considérable pour ceux qui cherchent à réduire leur base imposable.
- Exonération d’IFI : Pendant la période de démembrement, la nue-propriété n’entre pas dans l’assiette de l’Impôt sur la Fortune Immobilière (IFI) pour le nu-propriétaire. C’est l’usufruitier qui déclare la valeur en pleine propriété.
- Déduction des intérêts d’emprunt : Si le bien est financé à crédit, les intérêts d’emprunt peuvent être déduits des autres revenus fonciers que le nu-propriétaire pourrait avoir sur d’autres biens. Cette déduction est un levier puissant pour l’optimisation fiscale revenu.
- Récupération de la pleine propriété sans fiscalité : À la fin de la période de démembrement, le nu-propriétaire récupère automatiquement la pleine propriété du bien, sans frais de notaire supplémentaires ni fiscalité. La plus-value latente est alors réalisée sans imposition immédiate (sauf en cas de vente ultérieure).
Exemple concret pour 2026
Imaginons que vous achetiez la nue-propriété d’un appartement d’une valeur en pleine propriété de 300 000 euros pour un prix de 180 000 euros (décote de 40%) pour une durée de 15 ans. Pendant 15 ans, vous n’avez pas de revenus fonciers à déclarer, pas d’IFI sur ce bien. À l’issue des 15 ans, vous récupérez un bien d’une valeur de 300 000 euros (voire plus si le marché a progressé) pour lequel vous n’avez payé que 180 000 euros initialement. La différence de 120 000 euros représente un gain patrimonial non fiscalisé au moment de la récupération de la pleine propriété, et une économie d’impôt significative sur les revenus fonciers non perçus pendant 15 ans.
Cette stratégie est particulièrement adaptée aux contribuables ayant une tranche marginale d’imposition élevée et un horizon d’investissement à moyen ou long terme. Elle permet de construire un patrimoine immobilier sans les contraintes de gestion et avec des avantages fiscaux immédiats et différés, contribuant efficacement à l’optimisation fiscale revenu.
Stratégie n°2 : Maximiser l’Épargne Retraite (PER)
Le Plan d’Épargne Retraite (PER) est un dispositif d’épargne à long terme qui permet de préparer sa retraite tout en bénéficiant d’avantages fiscaux significatifs. C’est un outil puissant pour l’optimisation fiscale revenu, surtout pour les revenus élevés, car les versements sont déductibles du revenu imposable.
Fonctionnement du PER
Le PER, introduit par la loi PACTE, a simplifié et harmonisé les anciens produits d’épargne retraite (Perp, Madelin, Perco…). Il permet de verser des sommes librement, qui sont ensuite investies sur différents supports (fonds euros, unités de compte). L’argent est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé spécifiques (acquisition de la résidence principale, invalidité, etc.).
Les avantages fiscaux du PER pour 2026
- Déduction des versements : C’est le principal atout du PER pour l’optimisation fiscale revenu. Les sommes versées sur un PER sont déductibles de votre revenu imposable, dans la limite de certains plafonds. Pour les salariés, ce plafond correspond au plus élevé des deux montants suivants : 10% des revenus professionnels de l’année N-1 (plafonnés à 8 fois le Plafond Annuel de la Sécurité Sociale – PASS de N-1) ou 10% du PASS de N-1 si ce montant est supérieur. Pour les travailleurs non salariés (TNS), les plafonds sont plus élevés.
- Report des plafonds non utilisés : Si vous n’utilisez pas votre plafond de déduction une année, il est reportable sur les trois années suivantes. Cela offre une flexibilité précieuse pour l’optimisation fiscale revenu, permettant de lisser les efforts d’épargne ou de faire un versement important une année donnée.
- Avantage à la sortie (optionnel) : À la retraite, l’épargne peut être récupérée sous forme de capital, de rente, ou un mélange des deux. La fiscalité à la sortie dépend de l’option choisie et de la déduction fiscale appliquée à l’entrée. Si les versements n’ont pas été déduits à l’entrée, la sortie en capital est exonérée d’impôt sur le revenu (seuls les produits financiers sont imposés).
Exemple pratique d’optimisation fiscale revenu avec le PER
Un contribuable avec un revenu imposable de 80 000 euros en 2025 (pour l’impôt 2026) et un plafond de déduction PER de 8 000 euros. S’il verse 8 000 euros sur son PER, son revenu imposable sera ramené à 72 000 euros. En supposant un taux marginal d’imposition de 30%, l’économie d’impôt immédiate sera de 8 000 € * 30% = 2 400 euros. Cette économie représente une réduction directe de son impôt sur le revenu. Si le contribuable est dans la tranche à 41% ou 45%, l’économie est encore plus significative.
Le PER est un excellent moyen de conjuguer préparation de la retraite et optimisation fiscale revenu. Il encourage l’épargne à long terme tout en offrant un avantage fiscal immédiat, ce qui le rend particulièrement attractif pour ceux qui cherchent à réduire leur facture fiscale en 2026.
Stratégie n°3 : Les Dons aux Associations et Organismes d’Intérêt Général
Faire un don est un geste généreux qui, en plus de soutenir des causes importantes, permet de bénéficier de réductions d’impôt significatives. C’est une méthode d’optimisation fiscale revenu souvent sous-estimée mais très efficace pour les contribuables qui souhaitent allier philanthropie et avantages fiscaux en 2026.
Principes de la réduction d’impôt pour dons
La législation française encourage la générosité en permettant aux donateurs de déduire une partie de leurs dons de leur impôt sur le revenu. Les taux de réduction et les plafonds varient en fonction du type d’organisme bénéficiaire.
- Dons aux organismes d’aide aux personnes en difficulté : Ces dons (par exemple, Restos du Cœur, Croix-Rouge) ouvrent droit à une réduction d’impôt de 75% du montant versé, dans la limite de 1 000 euros (montant pour les revenus de 2023, susceptible d’être reconduit en 2026). Au-delà de ce seuil, la réduction est de 66% dans la limite de 20% du revenu imposable.
- Dons aux organismes d’intérêt général ou d’utilité publique : Pour les autres associations ou fondations reconnues d’utilité publique (recherche, culture, éducation, environnement), la réduction d’impôt est de 66% du montant du don, dans la limite de 20% du revenu imposable.
- Report des excédents : Si le montant de vos dons dépasse la limite de 20% de votre revenu imposable, l’excédent peut être reporté sur les cinq années suivantes, et ouvre droit à la même réduction d’impôt. Cette flexibilité est cruciale pour une bonne optimisation fiscale revenu sur le long terme.
Exemple d’économies d’impôt en 2026
Un contribuable souhaite faire un don de 1 200 euros à une association d’aide aux personnes en difficulté. Son revenu imposable est de 50 000 euros. Il pourra bénéficier de :
- 75% de réduction pour les 1 000 premiers euros, soit 750 euros.
- 66% de réduction pour les 200 euros restants (1 200 – 1 000), soit 132 euros.
L’économie totale d’impôt sera de 750 + 132 = 882 euros. Le coût réel du don pour le contribuable n’est donc que de 1 200 – 882 = 318 euros.
Si le même contribuable fait un don de 5 000 euros à une fondation d’utilité publique, il bénéficiera d’une réduction d’impôt de 66% de 5 000 euros, soit 3 300 euros, à condition que le don ne dépasse pas 20% de son revenu imposable (soit 10 000 euros dans cet exemple). Le coût réel du don est alors de 1 700 euros.
Les dons sont une manière simple et directe de contribuer à des causes qui vous tiennent à cœur tout en réalisant une optimisation fiscale revenu non négligeable. Pensez à conserver précieusement les reçus fiscaux émis par les organismes, car ils seront nécessaires pour votre déclaration d’impôts.
Conseils Supplémentaires pour une Optimisation Fiscale Revenu Réussie en 2026
Au-delà de ces trois stratégies principales, plusieurs autres leviers peuvent être activés pour affiner votre optimisation fiscale revenu en 2026. Une approche globale et personnalisée est souvent la plus efficace.
1. L’Emploi à Domicile
Faire appel à des services à domicile (ménage, jardinage, garde d’enfants, soutien scolaire) ouvre droit à un crédit d’impôt de 50% des dépenses engagées, dans la limite de plafonds variables selon la nature des services. Ce dispositif est un excellent moyen de réduire directement votre impôt tout en améliorant votre quotidien.
2. Les Investissements dans les PME (via FCPI ou FIP)
Investir dans des Fonds Communs de Placement dans l’Innovation (FCPI) ou des Fonds d’Investissement de Proximité (FIP) permet de bénéficier d’une réduction d’impôt sur le revenu. Le taux de réduction est souvent de 18% ou 25% des sommes investies, avec des plafonds d’investissement annuels. Ces dispositifs comportent un risque de perte en capital et un blocage des fonds sur plusieurs années, mais peuvent être très avantageux en termes de optimisation fiscale revenu pour les investisseurs avertis.
3. La Gestion des Plus-Values Mobilières
Si vous réalisez des plus-values sur des actions ou autres valeurs mobilières, sachez que vous pouvez les compenser avec des moins-values de même nature, réalisées la même année ou reportées des 10 années précédentes. Une bonne gestion de vos portefeuilles peut ainsi réduire l’impôt sur vos plus-values.
4. L’Immobilier Locatif (Dispositifs Pinel, Denormandie)
Bien que le démembrement de propriété soit une option avancée, les dispositifs Pinel ou Denormandie restent pertinents pour l’optimisation fiscale revenu via l’investissement locatif. Ils offrent des réductions d’impôt calculées sur le prix d’acquisition du bien, en contrepartie d’un engagement de location à loyer plafonné. Il est essentiel de vérifier les conditions d’éligibilité et les évolutions de ces dispositifs pour 2026.
5. Les Frais Réels pour les Salariés
Si vos frais professionnels (déplacements, repas, documentation) sont supérieurs à l’abattement forfaitaire de 10% appliqué par l’administration fiscale, vous avez intérêt à opter pour la déduction des frais réels. Cela peut significativement réduire votre revenu imposable et donc votre impôt.
L’Importance d’une Planification Personnalisée pour l’Optimisation Fiscale Revenu
Chaque situation fiscale est unique. Ce qui fonctionne pour l’un ne sera pas forcément optimal pour l’autre. C’est pourquoi une planification personnalisée est la clé d’une optimisation fiscale revenu réussie en 2026. Ne vous contentez pas d’appliquer des recettes génériques ; prenez le temps d’analyser votre propre situation.
Consulter un Expert
Un conseiller en gestion de patrimoine ou un expert-comptable spécialisé en fiscalité peut vous aider à :
- Analyser votre situation financière et fiscale actuelle.
- Identifier les dispositifs les plus adaptés à vos objectifs et à votre profil de risque.
- Calculer l’impact potentiel des différentes stratégies sur votre impôt sur le revenu.
- Assurer la conformité de vos opérations avec la législation en vigueur.
- Anticiper les évolutions fiscales pour 2026 et au-delà.
L’investissement dans un conseil professionnel est souvent amorti par les économies d’impôts réalisées. C’est une démarche proactive qui peut vous faire gagner du temps et de l’argent, tout en vous offrant une tranquillité d’esprit.
Tenir un Calendrier Fiscal
Pour ne manquer aucune opportunité, établissez un calendrier fiscal avec les dates clés : versements sur PER, dons, déclarations d’investissement, etc. L’anticipation est un facteur déterminant pour l’optimisation fiscale revenu.
Rester Informé des Évolutions Législatives
La législation fiscale est en constante évolution. Suivez les actualités fiscales, notamment la Loi de Finances pour 2026, qui apportera certainement son lot de nouveautés et d’ajustements. Les dispositifs que nous avons mentionnés peuvent être modifiés, prolongés ou remplacés. Une veille régulière vous permettra d’adapter votre stratégie en conséquence.
Conclusion : Agir dès Maintenant pour l’Optimisation Fiscale Revenu en 2026
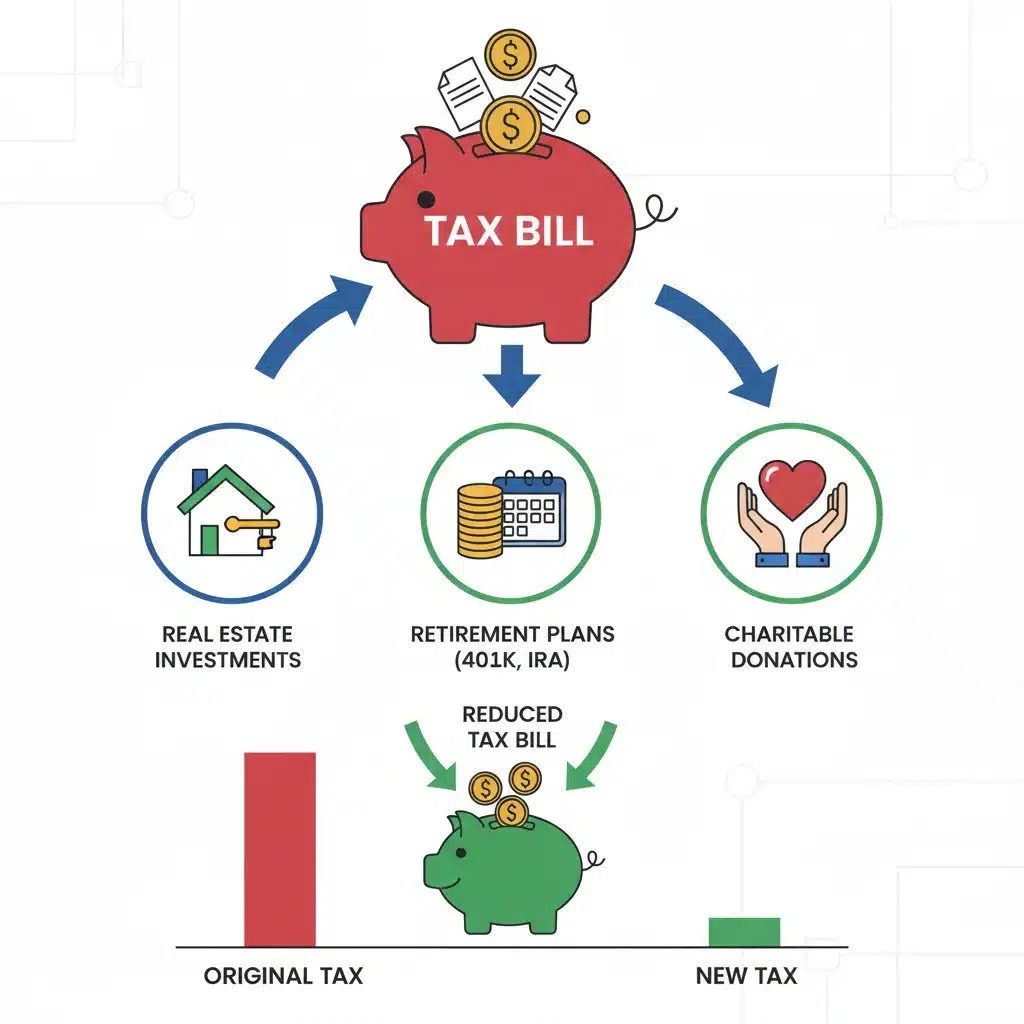
Réduire votre impôt sur le revenu de 10% ou plus en 2026 n’est pas une chimère. C’est un objectif atteignable grâce à une planification rigoureuse et l’application de stratégies d’optimisation fiscale revenu légale et efficace. Que ce soit par l’investissement immobilier en démembrement de propriété, la maximisation de votre épargne retraite via le PER, ou les dons à des associations, chaque action compte.
Ces trois stratégies sont des piliers solides pour construire une approche fiscale intelligente. Elles sont complétées par d’autres leviers comme l’emploi à domicile, les investissements PME ou une gestion affûtée de vos plus-values.
N’oubliez jamais que la meilleure optimisation est celle qui est adaptée à votre situation personnelle, à vos objectifs patrimoniaux et à votre tolérance au risque. Ne reportez pas à demain ce que vous pouvez commencer à planifier dès aujourd’hui. L’année 2026 sera celle de votre réussite fiscale si vous mettez en œuvre ces conseils avec discernement et, si nécessaire, avec l’aide d’un professionnel.
Prenez le contrôle de votre fiscalité. Chaque euro économisé sur vos impôts est un euro de plus pour vos projets, votre épargne ou votre pouvoir d’achat. L’optimisation fiscale revenu est plus qu’une simple réduction d’impôt ; c’est une composante essentielle d’une gestion financière saine et prospère.